小商家贷款咨询通常会查看现金流、销售记录、商业银行流水和当前负担。
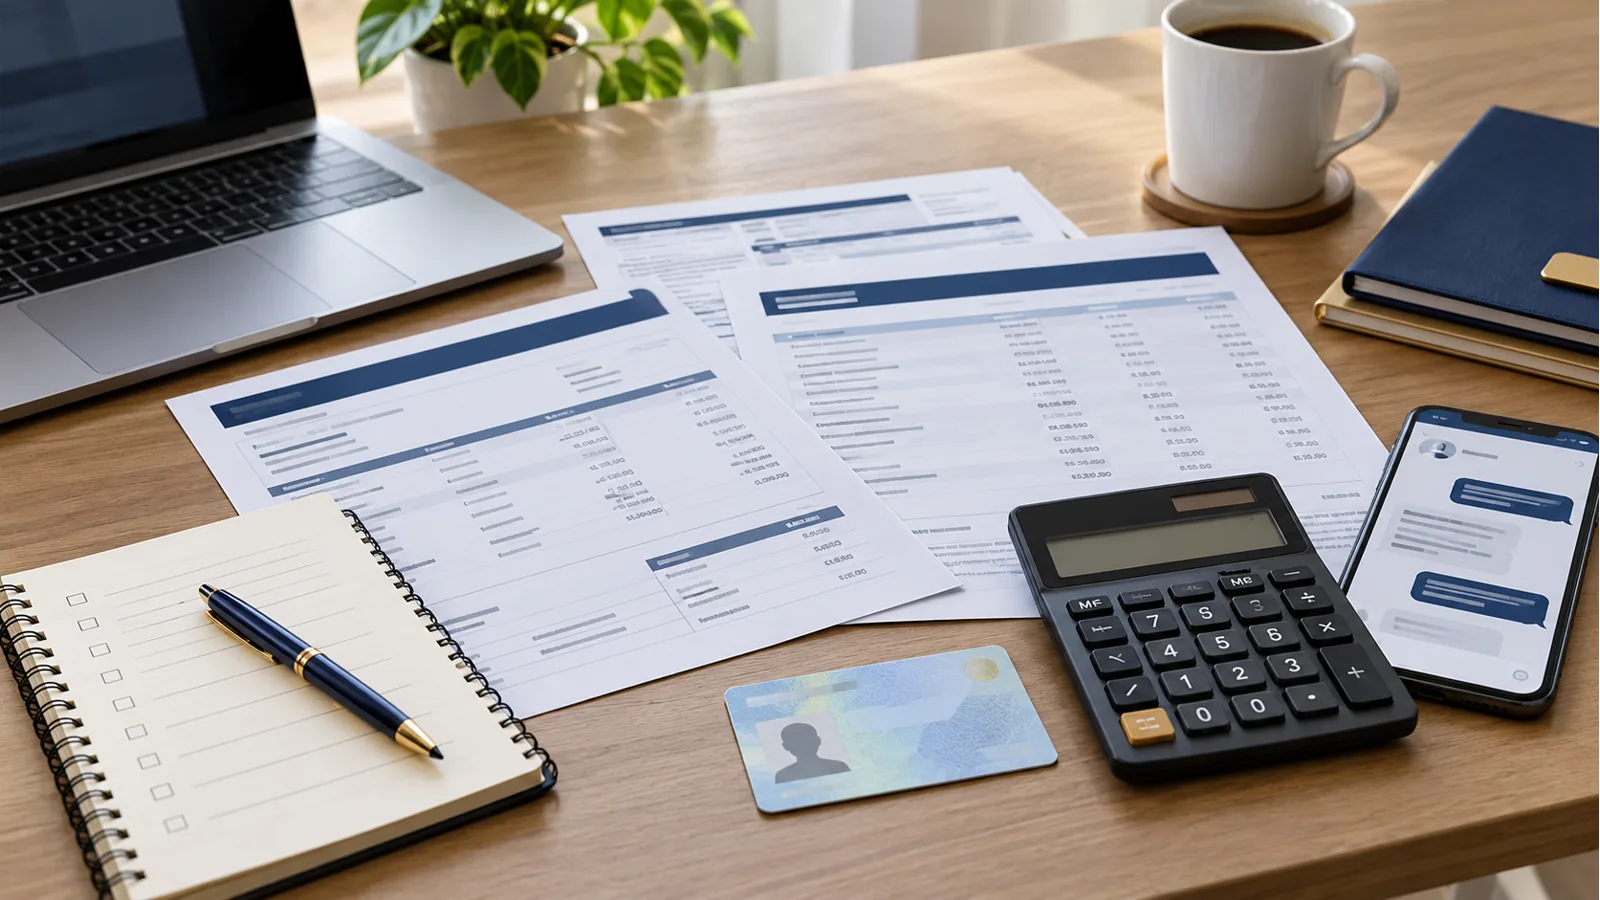
建议准备 MyKad、SSM、银行流水、销售记录、发票和生意负担资料。
如果生意现金流还不稳定,不建议只追求太高额度。
咨询前先看这几点
这一段帮助客户先判断自己的地区、文件、收入和还款能力,是否适合继续联系职员了解。
职员可根据生意类型说明应准备哪些文件。
简短答案
小商家贷款咨询通常会查看现金流、销售记录、商业银行流水和当前负担。 这个页面的目的不是承诺一定通过,而是帮助客户先了解申请前应该准备什么资料、如何判断合法性、怎样和持牌 Kredit Komuniti 沟通。
如果您在吉隆坡或雪兰莪寻找贷款咨询,建议先确认公司名称、KPKT 官方状态、实体办公室、电话和还款说明。清楚的流程可以减少误会,也能让客户更容易判断自己的资格和文件是否完整。
适合哪些客户
店主、小商家商、小贩、小承包商和微型企业主都可以参考这个页面。 这些客户通常需要把收入、银行流水、每月承诺和申请目的讲清楚。资料越完整,职员越容易做初步资格审核。
如果收入不固定,例如自雇、跑单、做小生意或轮班工作,银行流水和交易记录会比口头说明更重要。我们建议客户先做文件审核,再决定是否继续下一步。
通常需要准备的文件
建议准备 MyKad、SSM、银行流水、销售记录、发票和生意负担资料。 文件的作用是协助判断收入来源、还款能力和客户目前的财务情况。不同个案可能需要补充资料。
客户不应该把 MyKad、银行资料或收入证明交给没有执照、没有地址、或不愿意解释费用的人。正式沟通应该清楚说明利率、期限、费用、还款总额和下一步流程。
怎样更安全地询问
如果生意现金流还不稳定,不建议只追求太高额度。 安全的贷款咨询应该从了解资格开始,而不是被催促马上决定。客户可以先通过 WhatsApp 说明情况,再根据职员要求准备文件。
职员可根据生意类型说明应准备哪些文件。 TW Kembara Enterprise Sdn Bhd 会把 KPKT 官方状态、地址和联系电话公开展示,让客户可以先核对基本资料。所有申请都需要根据文件、资格和还款能力进行审核。
小商家贷款咨询
职员可根据生意类型说明应准备哪些文件。
常见问题
我的摊位有现金和 QR 收款,咨询贷款前要整理什么记录?
把同一时期的每日现金销售、QR 收款报表和银行流水分开整理,再对应顾客付款与实际到账。退款或自己账户之间的转账也要说明,避免把销售额重复计算。职员会根据生意类型确认需要查看哪些文件。
我想借周转资金买货,第一次咨询要先说明什么?
先说明做什么生意、在哪里营业、需要补什么货,以及什么时候要付供应商款项,再告诉职员是否有顾客订单、销售记录和现有生意负担。这样能先讲清楚资金用途,再按要求准备相关文件,不代表一定获批。
我的生意刚开始,一定要有 SSM 才能先问吗?
先说明经营了多久、是否已经注册,并列出现有的真实资料,例如已有的 SSM、销售记录、供应商发票和顾客交易。具体条件和文件要求由职员按个案确认;不能假设没有 SSM 或经营记录较短就一定能被接受。
我的营业额不低,但进货和租金也很多,要怎样解释收入?
不要把营业额直接当成自己剩下的收入。说明进货、租金、员工薪水、水电和现有还款,也把生意较淡的月份讲清楚。这些记录有助了解扣除成本后的现金流,而不是只用最好月份的营业额决定想借多少。
我在蒲种或巴生做生意,可以先问清楚再去办公室吗?
可以先通过 TWKembara 官方电话或 WhatsApp 联系,说明营业地区和现有文件,再和职员确认文件清单、吉隆坡 Jalan Klang Lama/Kuchai Lama 办公室地址及到访时间。蒲种和巴生属于服务地区,并不代表当地另有办公室分行。